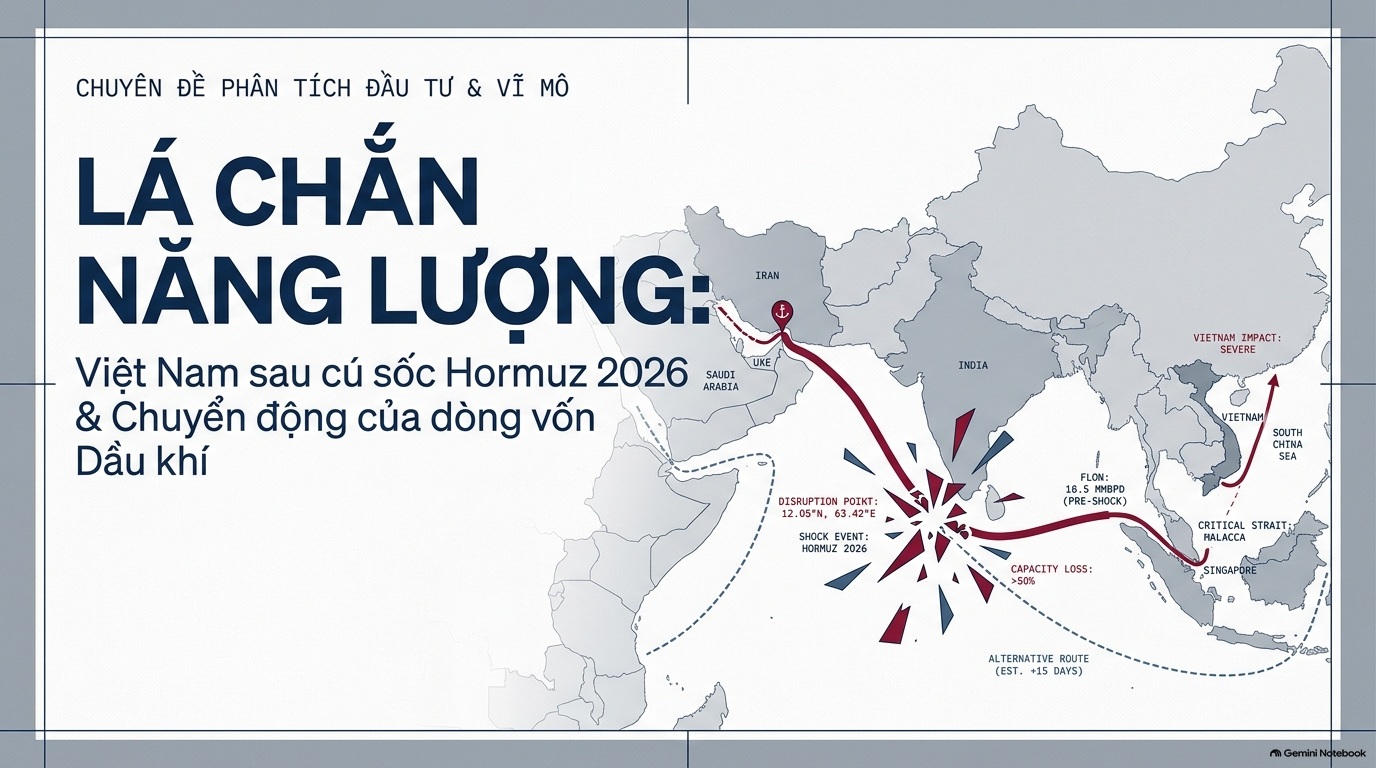
Việt Nam có mỏ dầu, có nhà máy lọc dầu, có cả một tập đoàn năng lượng quốc gia — vậy mà khi một eo biển cách hàng nghìn cây số bị phong tỏa, dự trữ nhiên liệu của Nhà máy Nghi Sơn chỉ còn đủ dùng đến hết tháng 3. Đó chính là nghịch lý mà cuộc khủng hoảng Hormuz năm 2026 phơi bày: tự sản xuất được dầu không đồng nghĩa với tự chủ năng lượng, khi 87% lượng dầu thô nhập khẩu để vận hành Nghi Sơn đến từ Kuwait, còn LNG lại phụ thuộc Qatar và UAE — đúng tâm chấn của xung đột.
Sau ngày 28/2/2026, khi Mỹ – Israel không kích Iran và Iran đáp trả bằng phong tỏa eo biển, câu chuyện an ninh năng lượng của Việt Nam không còn là vấn đề học thuật. Nó buộc cả bộ máy chính sách phải chuyển động — và đây chính là phần đáng chú ý nhất đối với nhà đầu tư: những chuyển động này không dừng ở tuyên bố, mà đã đi vào luật, vào vốn đầu tư, và vào kết quả kinh doanh quý của doanh nghiệp niêm yết.
Chủ trương của Nhà nước: từ nghị quyết đến hành động cụ thể
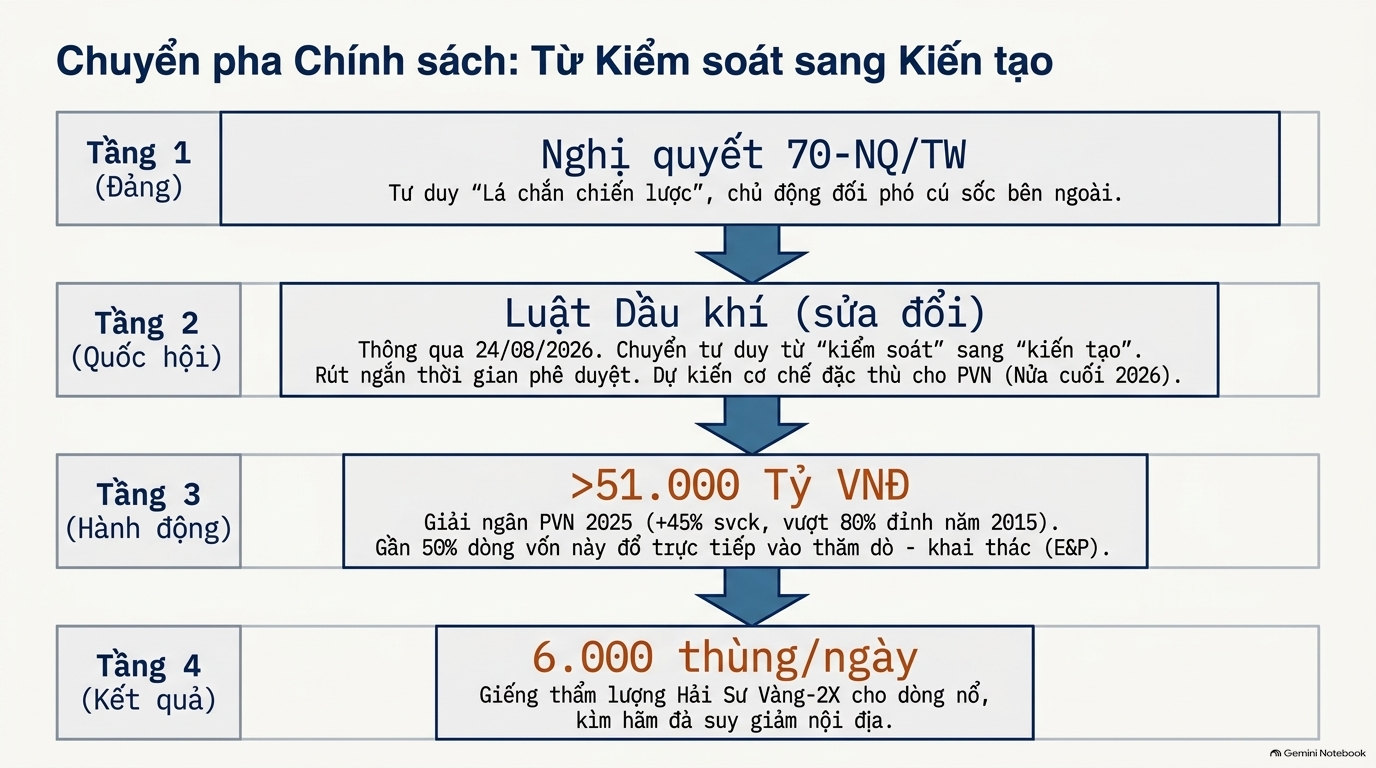
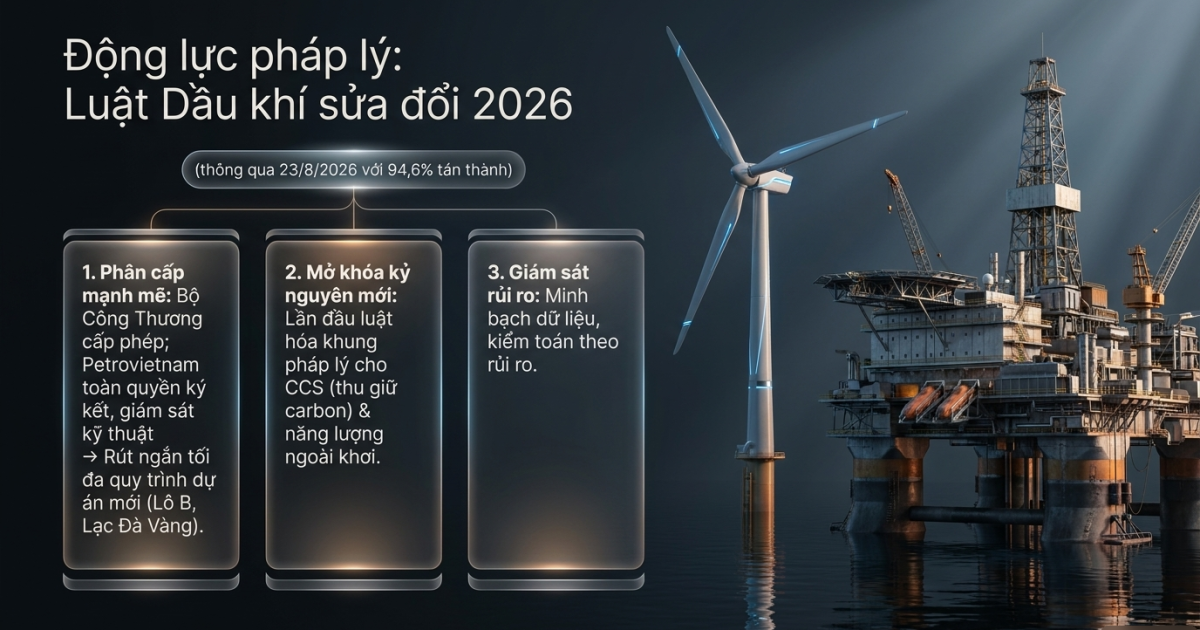
Bộ Chính trị đã ban hành Nghị quyết 70-NQ/TW, được giới chuyên môn xem như một “lá chắn” chiến lược giúp Việt Nam chủ động hơn trước các cú sốc năng lượng từ bên ngoài. Trên nền tảng đó, Quốc hội khóa XVI đã chính thức thông qua Luật Dầu khí (sửa đổi) vào ngày 24/8/2026, chuyển tư duy quản lý từ “kiểm soát” sang “kiến tạo phát triển” — mục tiêu là rút ngắn thời gian từ phát hiện mỏ đến đưa vào khai thác, đẩy nhanh tốc độ chuyển vốn đầu tư thành sản lượng thực tế. Đáng chú ý, Quốc hội dự kiến tiếp tục xem xét một cơ chế đặc thù riêng cho Tập đoàn Công nghiệp – Năng lượng Quốc gia Việt Nam (tên gọi mới của PVN, phản ánh vai trò mở rộng sang cả an ninh kinh tế và an ninh biển) trong nửa cuối năm 2026.
Đây không phải thay đổi trên giấy. Giải ngân đầu tư của PVN năm 2025 đã đạt hơn 51 nghìn tỷ đồng, tăng 45% so với năm trước và vượt 80% so với đỉnh năm 2015 — mức kỷ lục, với gần một nửa đổ vào mảng thăm dò – khai thác. Kết quả đã hiện hình: giếng thẩm lượng Hải Sư Vàng-2X tại lô 15-2/17 (bể Cửu Long) cho lưu lượng khoảng 6.000 thùng/ngày, trữ lượng ước hàng trăm triệu thùng quy đổi — một tín hiệu hiếm hoi giúp làm chậm đà suy giảm sản lượng dầu nội địa vốn đã kéo dài nhiều năm.
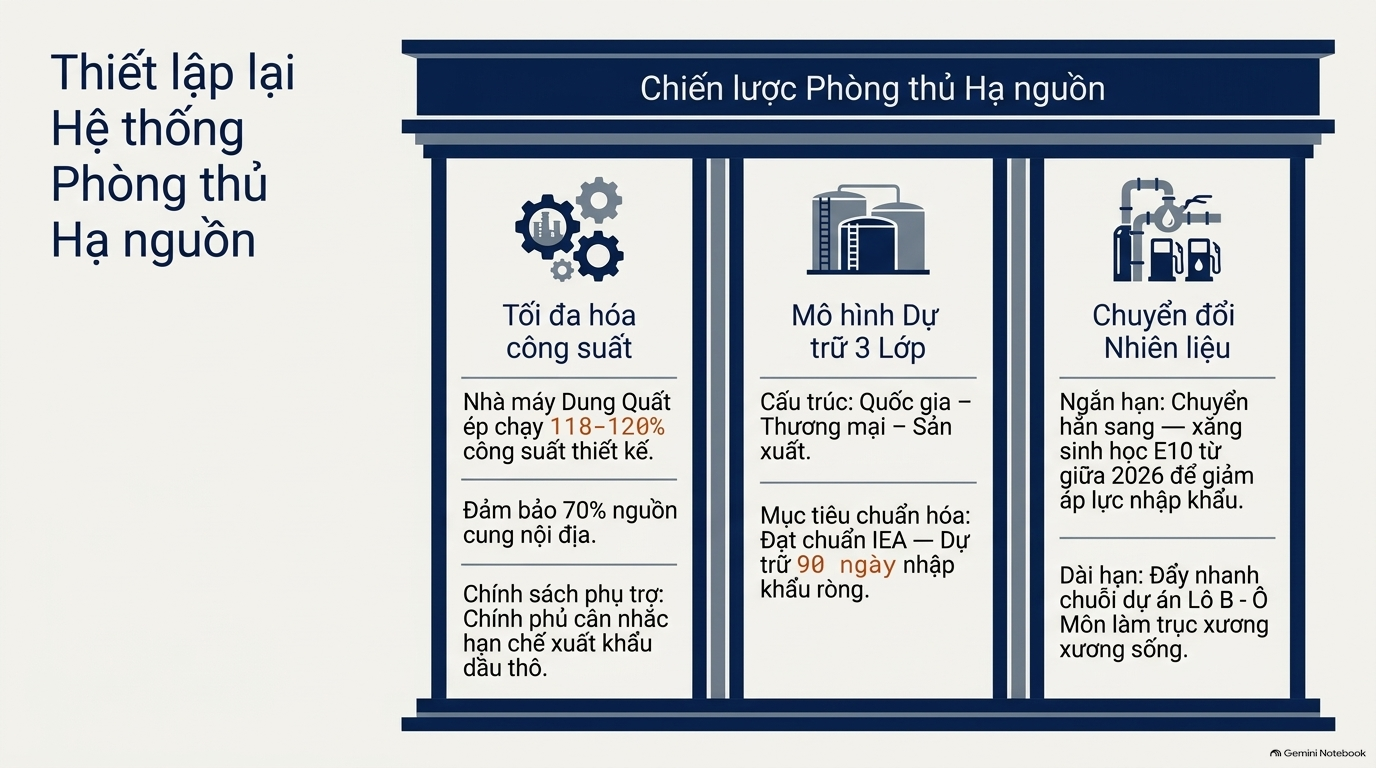
Ở khâu hạ nguồn, Nhà máy Dung Quất được yêu cầu vận hành tới 118-120% công suất thiết kế để tự đảm bảo khoảng 70% nguồn cung trong nước, trong khi Chính phủ cân nhắc hạn chế xuất khẩu dầu thô để ưu tiên nhu cầu nội địa. Song song đó là bài toán dự trữ chiến lược — Việt Nam đang tính lại mô hình dự trữ ba lớp (quốc gia – thương mại – sản xuất) hướng tới chuẩn tham chiếu 90 ngày nhập khẩu ròng của IEA, cùng lộ trình chuyển hẳn sang xăng sinh học E10 từ giữa năm. Và về dài hạn, Lô B – Ô Môn (mỏ khí, đường ống, bốn nhà máy điện) tiếp tục được xác định là trục xương sống của an ninh năng lượng quốc gia trong thập kỷ tới.
Câu chuyện số: Nghị quyết 70-NQ/TW (chủ trương), Luật Dầu khí sửa đổi (24/8/2026), giải ngân PVN 2025 tăng 45% svck, Dung Quất chạy 118-120% công suất, mục tiêu dự trữ 90 ngày nhập khẩu ròng.
Nhóm cổ phiếu hưởng lợi: ai đang thực sự “ăn” được câu chuyện này?
PVS — người thi công cho chiến lược tự chủ
PVS là cái tên gắn trực tiếp nhất với dòng vốn đầu tư mới của ngành, khi đảm nhận các gói EPC/EPCI cho Lô B – Ô Môn và Lạc Đà Vàng với tổng giá trị hợp đồng ước tính khoảng 1,5 tỷ USD. Lợi nhuận sau thuế quý 1/2026 đã tăng 25% so với cùng kỳ, và cả năm được dự báo tăng thêm khoảng 9%. Cổ phiếu PVS cũng nằm trong nhóm phản ứng tích cực ngay sau khi Luật Dầu khí sửa đổi được thông qua — phản ánh kỳ vọng backlog sẽ tiếp tục dày lên khi tốc độ phê duyệt dự án được rút ngắn.
PVD — hưởng lợi trực tiếp từ làn sóng khoan mới
Lợi nhuận sau thuế 2026 của PVD được dự báo tăng mạnh khoảng 39,7% so với năm trước, nhờ hiệu suất khai thác giàn cao, giá thuê giàn đi lên, đóng góp từ các giàn PVD XIII và PVD IX, cùng việc giàn PVD I đã hết khấu hao. Doanh nghiệp còn mở rộng dịch vụ kỹ thuật giếng khoan sang Malaysia qua hợp đồng dài hạn với Petronas, và đưa cụm thiết bị sửa giếng (HWU) trị giá 8 triệu USD vào vận hành từ tháng 6/2026. Đây cũng là cổ phiếu phản ứng mạnh nhất trong nhóm dầu khí — tăng hơn 4% ngay trong phiên Luật Dầu khí sửa đổi được thông qua.
Điểm cần lưu ý: bức tranh quý không hoàn toàn suôn sẻ — lợi nhuận quý 2/2026 của PVD thực tế giảm 29-32% so với cùng kỳ dù doanh thu tăng 24,6%, do hai khoản chi phí một lần liên quan nâng cấp giàn khoan và đóng mỏ Sông Đốc. Đây là ví dụ rõ cho việc câu chuyện chính sách (rất tích cực) và kết quả kinh doanh thực tế (có độ trễ, có nhiễu) không phải lúc nào cũng đi cùng nhịp.
PVT — hưởng lợi trực tiếp và tức thời nhất
Nếu phải chọn một cổ phiếu phản ánh rõ nhất câu chuyện Hormuz, đó là PVT. Doanh nghiệp hiện nắm gần như toàn bộ thị phần vận chuyển dầu thô và LPG nội địa, đồng thời có đội tàu hoạt động ngay tại khu vực eo biển Hormuz mà vẫn duy trì được nguồn thu đầy đủ từ khách hàng trong giai đoạn căng thẳng. Giá cước vận tải dầu và LNG duy trì ở mức cao trong nửa đầu 2026 do nhu cầu tìm nguồn cung thay thế ở châu Mỹ và Tây Phi — tuyến đường dài hơn nhưng lại chính là nguồn thu tăng thêm cho PVT. Kết quả: quý 2/2026 doanh thu thuần hơn 5.700 tỷ đồng (+32% svck), lợi nhuận ròng 553 tỷ đồng (+87% svck) — mức kỷ lục, cổ phiếu tăng kịch trần ngay phiên công bố. Doanh nghiệp cũng đặt tham vọng mở rộng đội tàu lên 100 chiếc, từ quy mô hiện tại khoảng 64-67 tàu.
Ghi chú minh bạch dữ liệu: lợi nhuận sau thuế quý 1/2026 được một số nguồn ghi nhận ở mức tăng 48% (khoảng 319 tỷ đồng, có thể là phần thuộc cổ đông công ty mẹ) và một số nguồn khác ghi nhận tăng 40% (387 tỷ đồng, có thể là mức hợp nhất) — chênh lệch nên được đối chiếu lại với báo cáo tài chính chính thức trước khi đưa vào bài toán định giá.
GAS — trụ cột hạ tầng nhưng nền lợi nhuận đang cao
PV GAS vẫn hoàn thành kế hoạch nửa đầu năm với doanh thu hợp nhất trên 82 nghìn tỷ đồng và lợi nhuận trước thuế vượt 11.200 tỷ đồng, giữa lúc xung đột Trung Đông ảnh hưởng nặng nề đến thị trường năng lượng thế giới — một minh chứng cho vai trò duy trì nguồn cung khí đảm bảo an ninh năng lượng quốc gia. Tuy nhiên, đà tăng trưởng lợi nhuận 2026 được đánh giá sẽ khó bứt phá do nền so sánh 2025 cao (từ khoản hoàn nhập chi phí), trong khi nguồn LNG nhập khẩu chưa đủ bù đắp đà giảm sản lượng khí tự nhiên trong nước. Câu chuyện dài hạn của GAS gắn chặt với tiến độ Lô B – Ô Môn hơn là kết quả kinh doanh ngắn hạn.
BSR — định giá hấp dẫn nhưng nhạy với biên lọc hóa dầu
BSR ghi nhận quý 1/2026 vượt dự phóng với doanh thu thuần 45.920 tỷ đồng và lợi nhuận sau thuế công ty mẹ 8.265 tỷ đồng. Định giá EV/EBITDA dự phóng 2026 ở mức 4,5 lần — thấp hơn khoảng 34% so với trung vị 5 năm, dù cổ phiếu đã giảm 41% từ vùng đỉnh tháng 3/2026 trước khi hồi phục khoảng 18% gần đây. Chênh lệch giá diesel – xăng duy trì ở mức cao trong nửa cuối năm là yếu tố hỗ trợ, nhưng rủi ro nằm ở khả năng biên lợi nhuận lọc dầu (crack margin) thu hẹp nếu giá dầu thô hạ nhiệt và chuỗi cung ứng khu vực dần ổn định trở lại.
Lực cản và góc nhìn thận trọng
Bức tranh không toàn màu hồng. Nhóm hạ nguồn bán lẻ (PLX, OIL) nhìn chung được đánh giá kém tích cực hơn nhóm thượng nguồn, do biên lợi nhuận dễ bị bóp nghẹt bởi chi phí nhập khẩu tăng khi chuỗi cung ứng gián đoạn. Cước vận tải và giá cước dịch vụ vốn phản ánh một tình huống địa chính trị bất định — nếu Hormuz sớm được khai thông ổn định (kịch bản đã từng xảy ra ngắn hạn hồi tháng 6), phần “phụ trội” trong lợi nhuận của PVT, PVS, PVD hoàn toàn có thể co lại nhanh như khi nó xuất hiện. Bản thân PVD quý 2/2026 đã cho thấy chi phí một lần có thể làm méo bức tranh lợi nhuận dù nền tảng dài hạn (backlog, chính sách) vẫn tích cực.
Nói cách khác, cần tách bạch hai lớp câu chuyện: lớp chính sách vĩ mô (Nghị quyết 70, Luật Dầu khí sửa đổi, đầu tư kỷ lục của PVN) đang rất thuận lợi và mang tính cấu trúc dài hạn; còn lớp kết quả kinh doanh từng quý của từng doanh nghiệp lại phụ thuộc nhiều vào các yếu tố ngắn hạn — giá dầu thế giới, chi phí một lần, nền so sánh cùng kỳ — vốn không di chuyển cùng nhịp với chủ trương.
Câu hỏi đặt ra cho nhà đầu tư quan tâm nhóm dầu khí lúc này: liệu phần tăng trưởng đến từ “hiệu ứng Hormuz” của PVT, PVS, PVD có đang được thị trường định giá như một câu chuyện dài hạn (nhờ chính sách tự chủ năng lượng), hay thực chất chỉ là khoản lợi nhuận mang tính thời điểm sẽ hạ nhiệt cùng lúc với căng thẳng địa chính trị?
Bài viết mang tính chất tổng hợp thông tin và phân tích tham khảo, không phải khuyến nghị mua/bán cổ phiếu theo quy định tại Luật Chứng khoán 2019. Nhà đầu tư cần tự đánh giá và chịu trách nhiệm với quyết định đầu tư của mình.