Con hào kinh tế của PVS là gì?
Đâu là rào cản gia nhập ngành khi nhắc đến mảng xây lắp điện gió ngoài khơi?
1. Yếu tố “Độc quyền” – Chỉ PVS làm được, kẻ khác rất khó sao chép?
Có 3 lý do khiến các doanh nghiệp khác gần như không thể nhảy vào “chia miếng bánh” với PVS tại Việt Nam:
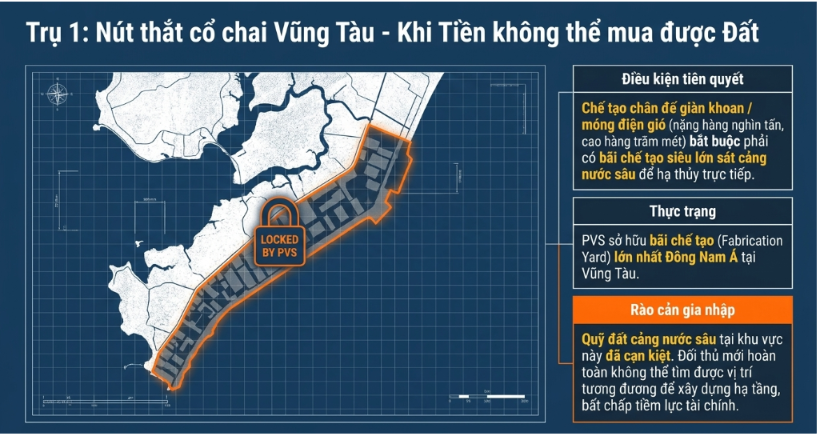
Quỹ đất cảng nước sâu và bãi chế tạo (Fabrication Yard): Để chế tạo chân đế giàn khoan hay móng điện gió ngoài khơi (nặng hàng nghìn tấn, cao cả trăm mét), doanh nghiệp bắt buộc phải có bãi chế tạo siêu lớn nằm sát cảng nước sâu để hạ thủy trực tiếp. PVS hiện sở hữu hệ thống cảng và bãi chế tạo lớn nhất Đông Nam Á tại Vũng Tàu. Quỹ đất cảng nước sâu tại đây hiện đã cạn kiệt, các doanh nghiệp mới dù có tiền cũng không thể tìm được vị trí tương đương để xây dựng cơ sở hạ tầng.
“Tấm vé thông hành” từ chuỗi cung ứng toàn cầu (Track Record): Trong ngành năng lượng ngoài khơi, yếu tố an toàn và kỹ thuật được đặt lên hàng cao nhất. Khách hàng (như Orsted, CIP) chỉ giao gói thầu hàng tỷ USD cho những nhà thầu đã có “lịch sử thi công không lỗi” (Track Record). PVS đã mất hàng chục năm để lấy được các chứng chỉ quốc tế và hoàn thành các siêu dự án. Một doanh nghiệp mới lập ra sẽ không có Track Record này, và do đó, không đủ điều kiện để tham gia đấu thầu EPCI quốc tế.
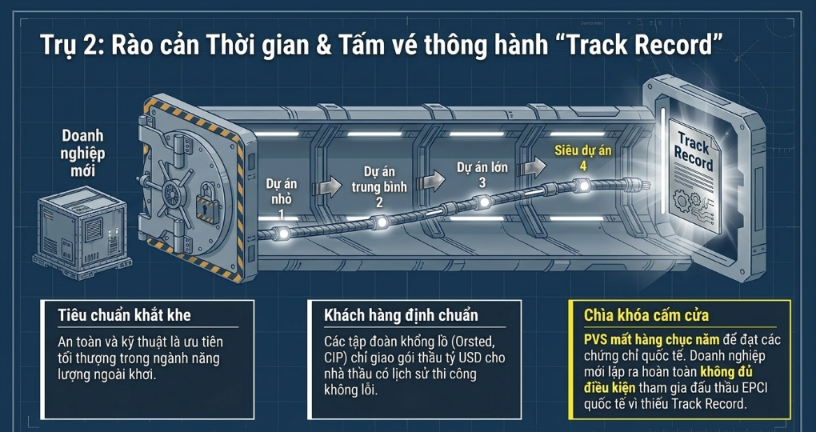
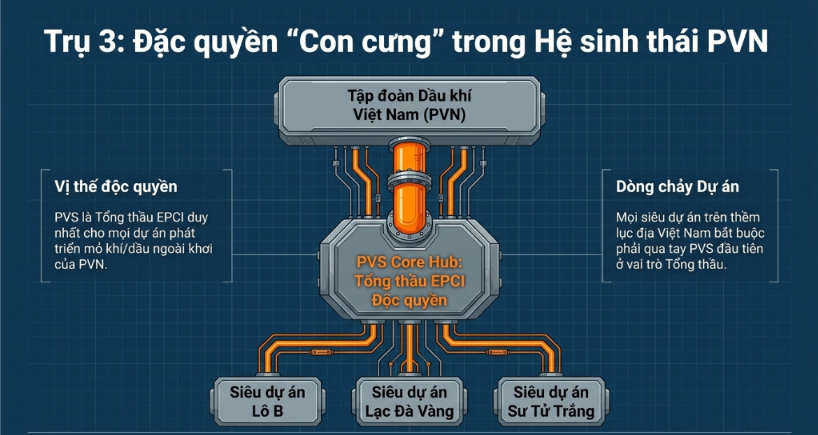
Đặc quyền “Con cưng” trong hệ sinh thái PVN: PVS là tổng thầu EPCI độc quyền cho các dự án phát triển mỏ khí/dầu ngoài khơi của Tập đoàn Dầu khí Việt Nam (PVN). Bất kỳ siêu dự án nào trên thềm lục địa Việt Nam (Lô B, Lạc Đà Vàng, Sư Tử Trắng) đều sẽ qua tay PVS đầu tiên ở vai trò Tổng thầu.
2. Đối thủ cạnh tranh của PVS là ai?
Bức tranh cạnh tranh của PVS được chia làm hai sân chơi rất rõ ràng:
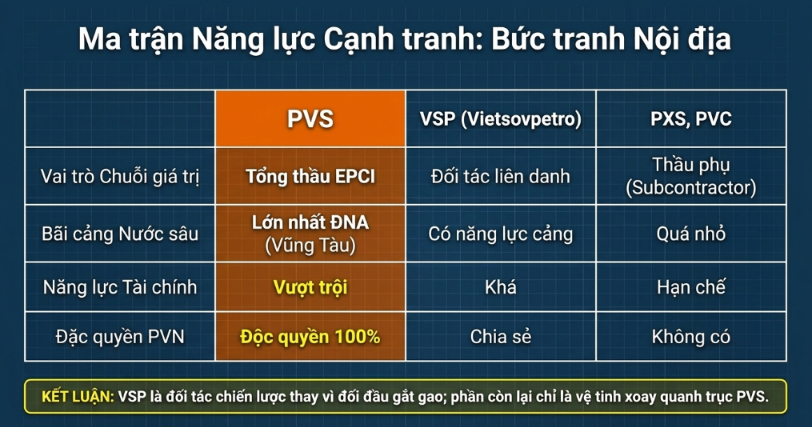
A. Sân chơi trong nước (Nội địa): Gần như “Một mình một ngựa” Tại Việt Nam, PVS thực sự không có đối thủ xứng tầm trong mảng tổng thầu EPCI ngoài khơi.
Liên doanh Việt – Nga Vietsovpetro (VSP): VSP có năng lực xây lắp và bãi cảng, nhưng trên thực tế, VSP thường xuyên lập liên danh với chính PVS để cùng nhận thầu (ví dụ như các dự án điện gió) chứ hiếm khi đối đầu trực tiếp gắt gao.
Các công ty kết cấu kim loại khác (như PXS, PVC): Năng lực tài chính và quy mô bãi chế tạo quá nhỏ. Họ thường chỉ đóng vai trò là nhà thầu phụ (Subcontractor), nhận lại các phần việc nhỏ (gia công ống, hàn xì) từ “anh cả” PVS chứ không đủ sức đứng ra làm Tổng thầu.
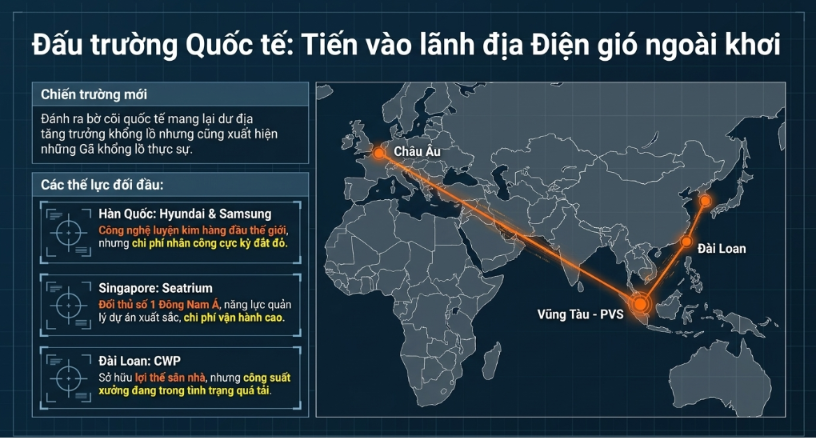
B. Sân chơi quốc tế (Mảng Điện gió ngoài khơi): Đối đầu với các “Gã khổng lồ” Khi PVS đánh bờ cõi quốc tế (Đài Loan, Châu Âu) để giành các hợp đồng điện gió, đối thủ cạnh tranh mới thực sự xuất hiện. Đó là các tập đoàn công nghiệp nặng hàng đầu thế giới:
Hàn Quốc: Hyundai Heavy Industries, Samsung Heavy Industries. Họ có công nghệ luyện kim và chế tạo hàng đầu thế giới, nhưng điểm yếu lớn nhất là chi phí nhân công cực kỳ đắt đỏ.
Singapore: Seatrium (pháp nhân sau khi sáp nhập hai ông lớn Sembcorp Marine và Keppel O&M). Đây là đối thủ lớn nhất của PVS trong khu vực Đông Nam Á với năng lực quản lý dự án xuất sắc.
Đài Loan: Century Wind Power (CWP) – đối thủ nội địa tại thị trường Đài Loan, có lợi thế sân nhà nhưng công suất xưởng đang quá tải.
Lợi thế chốt hạ của PVS trước đối thủ quốc tế: Mặc dù không mạnh bằng Hàn Quốc hay Singapore về công nghệ cốt lõi, PVS lại thắng thầu nhờ lợi thế cạnh tranh về chi phí (nhân công Việt Nam rẻ, kỹ năng hàn rất tốt) và khả năng cung ứng thép nội địa (từ HPG) đang ngày càng hoàn thiện, giúp biên lợi nhuận của PVS hấp dẫn hơn hẳn trong mắt các chủ đầu tư quốc tế.
Việc hiểu rõ con hào kinh tế này sẽ giúp củng cố niềm tin rất lớn khi phân tích cơ bản (FA). Dòng tiền thông minh (Smart Money) gom hàng PVS ở vùng giá đi ngang hiện tại chính là vì họ nhìn thấy được vị thế độc tôn này không thể bị phá vỡ trong ít nhất 5-10 năm tới.
Toàn bộ bài viết là góc nhìn tổng quan, nếu anh/chị quan tâm về PVS đã tăng trưởng như thế nào trong thời gian qua thì xem tại đây nhé!
Chúc Quý Nhà đầu tư sức khỏe và thành công!
E: luongtuyen.271298@gmail.com
Best regards,
Lương Đặng Bích Tuyền (Ms)
M: (84) 78 480 9235
Tuyên bố miễn trừ trách nhiệm: Mọi thông tin và nhận định trong bài viết này chỉ nhằm mục đích tham khảo và thể hiện quan điểm cá nhân của tác giả, hoàn toàn không phải là lời khuyên hay khuyến nghị đầu tư. Người đọc tự cân nhắc rủi ro và chịu hoàn toàn trách nhiệm với mọi quyết định giao dịch của mình.