Top 5 chứng khoán quý 3/2026: dẫn đầu thị phần chưa chắc là người lãi nhiều nhất
Năm công ty chứng khoán lớn nhất đang chia nhau 46,56% thị phần môi giới HOSE quý 3/2026. Nhưng nếu xếp lại theo lợi nhuận, bảng thứ hạng đảo lộn hẳn. Thị phần nói ai có nhiều khách nhất; lợi nhuận mới nói ai biết kiếm tiền từ khách và từ vốn.
XẾP THEO THỊ PHẦN HOSE Q3
- VCK 11,54%
- SSI 11,09%
- TCX 10,03%
- VCI 7,80%
- HCM 6,10%
XẾP THEO LỢI NHUẬN QUÝ 3
- TCX 2.152 tỷ LNTT
- SSI ~1.388 tỷ LNTT
- VCK 1.119 tỷ LNTT
- VCI 427 tỷ LNTT
- HCM 297 tỷ LNST
Người đứng số một về thị phần, VPS (VCK), chỉ xếp thứ ba về lợi nhuận. TCBS (TCX), đứng thứ ba về thị phần, lại lãi nhiều nhất và là công ty duy nhất trong nhóm lập kỷ lục. Lý do nằm ở chỗ quý 3 là quý mà môi giới gần như không còn kiếm ra tiền: giá trị giao dịch bình quân ba sàn chỉ khoảng 18.600 tỷ đồng mỗi phiên, giảm 58% so với cùng kỳ.
Đường ống chung của cả ngành đang hẹp lại
Khi môi giới cạn, cả ngành dồn vào cho vay ký quỹ. Dư nợ cho vay toàn ngành, gồm cả ứng trước, đạt 459.955 tỷ đồng cuối tháng 9, cao nhất từ trước đến nay. Thu nhập lãi margin quý 3 của 81 công ty lên 12.843 tỷ, tăng 37,1%. Nghe như một quý bội thu, cho đến khi nhìn sang phía chi phí.
Lợi suất cho vay gần như đứng yên trong khi chi phí vốn tăng gần 2 điểm phần trăm. Chi phí lãi vay toàn ngành quý 3 lên 9.081 tỷ đồng, tăng 44,8%, nhanh hơn tốc độ tăng thu nhập margin. Vì vậy, câu hỏi với từng công ty không còn là “cho vay được bao nhiêu”, mà là “mỗi đồng cho vay còn giữ lại được bao nhiêu”.
Năm công ty, năm cách sống sót qua quý thanh khoản cạn
Dư nợ cho vay và ứng trước 54.740 tỷ, lớn nhất ngành, mới chỉ bằng khoảng 1,15 lần vốn chủ sở hữu. Thu nhập thuần từ mảng này 1.548 tỷ, chiếm khoảng 44% thu nhập kinh doanh; lợi nhuận trước thuế quý đạt kỷ lục 2.152 tỷ. Mặt trái: chi phí tài chính thuần tăng thêm đã “ăn” gần 80% phần thu nhập tăng thêm trong quý. TCX tăng trưởng bằng sản lượng nhiều hơn bằng biên lợi nhuận.
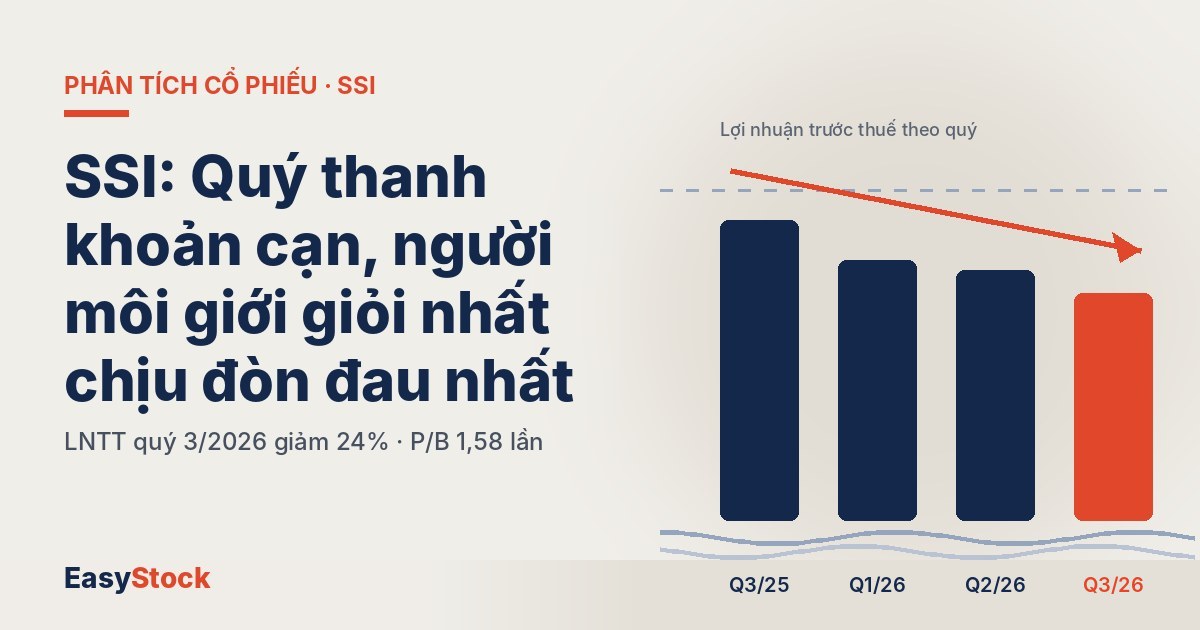
Lợi nhuận trước thuế quý 3 khoảng 1.388 tỷ, giảm khoảng 24%, chủ yếu vì doanh thu môi giới trên báo cáo riêng rơi từ khoảng 922 tỷ xuống 350 tỷ. Thu nhập margin 1.115 tỷ vẫn tăng 11%, nhưng dư nợ lùi từ 40.473 tỷ xuống 38.294 tỷ và chênh lệch lãi khoảng 4,9 điểm phần trăm. 9 tháng vẫn đạt 4.510 tỷ, tăng 11%.
Lợi nhuận trước thuế quý 3 đạt 1.119 tỷ, giảm 19,8%; doanh thu hoạt động giảm 23,3%. Lãi cho vay gần 948 tỷ, tăng 34% và gần gấp đôi doanh thu môi giới 485 tỷ. Điểm đáng chú ý: VCK có lợi suất cho vay cao nhất Top 10, khoảng 13,3%/năm, trong khi thị phần môi giới giảm hơn 1 điểm phần trăm so với quý 2 và đã lùi xa mức 15,95% của cả năm 2025. 9 tháng vẫn lãi 4.044 tỷ, tăng 26,7%, đạt 70,3% kế hoạch.
Vietcap tăng thị phần mạnh nhất nhóm, thêm 0,8 điểm phần trăm lên 7,80%, và doanh thu tư vấn, bảo lãnh 131 tỷ là cao nhất sáu quý. Nhưng chi phí lãi vay tăng khoảng gấp đôi, lãi vay bình quân lên 6,9%, kéo chênh lệch lãi margin còn khoảng 4,0 điểm phần trăm. Lợi nhuận trước thuế quý 3 đạt 427 tỷ, giảm 17,8%; 9 tháng mới hoàn thành 47,9% kế hoạch 2.300 tỷ. Danh mục AFS lớn khiến vốn chủ sở hữu giảm dù quý vẫn có lãi.
Dư nợ cho vay khoảng 29.170 tỷ, tương đương khoảng 2 lần vốn chủ sở hữu 14.505 tỷ, tức gần như không còn dư địa theo quy định. Lãi margin 758 tỷ chiếm hơn 60% doanh thu hoạt động, nhưng lợi suất cho vay của HCM thuộc nhóm thấp nhất Top 10, khoảng 10,4%/năm. Doanh thu môi giới giảm khoảng 70% còn 152 tỷ; lợi nhuận sau thuế quý 3 giảm gần 33%, còn 297 tỷ.
Đặt cạnh nhau: hiệu quả vốn và mức giá
| Mã | Thị phần Q3 (Δ q/q) | Cho vay/VCSH | ROE Q3 | P/E | P/B | % từ đầu năm |
|---|---|---|---|---|---|---|
| VCK | 11,54% (-1,07) | – | 13,9% | 15,53 | 2,09 | -12,2% |
| SSI | 11,09% (-0,08) | ~97% | 11,8% | 13,00 | 1,55 | -16,5% |
| TCX | 10,03% (+0,67) | ~115% | 13,6% | 15,17 | 1,99 | -12,2% |
| VCI | 7,80% (+0,80) | ~102% | 8,1% | 15,73 | 1,34 | -23,2% |
| HCM | 6,10% (-0,70) | ~201% | 8,1% | 21,69 | 1,81 | +20,8% |
Thị phần: HOSE. ROE, P/E, P/B, % giá: FiinX (ROE quý 3/2026; định giá TTM phiên 13/11/2026). Cho vay/VCSH: Easy Stock tính từ dư nợ cho vay cuối quý 3 và vốn chủ sở hữu hợp nhất (FiinX). “–”: chưa có số dư nợ đối chiếu được.
Nghịch lý đáng hỏi nhất của bảng này
HCM có ROE thấp nhất nhóm, dư nợ đã chạm trần, lợi suất cho vay thấp và lợi nhuận quý giảm một phần ba. Vậy mà đây là cổ phiếu duy nhất tăng giá từ đầu năm, với P/E cao nhất. Thị trường rõ ràng đang định giá HCM bằng một câu chuyện khác ngoài kết quả kinh doanh hiện tại. Nhà đầu tư nên tự xác định câu chuyện đó là gì trước khi so sánh HCM bằng các con số trong bảng.
Điều gì sẽ đổi chỗ các vị trí trong quý 4?
Biến số lớn nhất là chi phí vốn. TCBS đánh giá chi phí vay của các công ty chứng khoán có thể giảm dần từ quý 4 khi lãi suất huy động hạ nhiệt. Nếu điều đó xảy ra, những công ty vay ngắn hạn nhiều và biên lãi mỏng như VCI sẽ là bên được “cởi trói” rõ nhất. Ngược lại, nếu thanh khoản trở lại trước, SSI và VCK, hai công ty có quy mô doanh thu môi giới lớn nhất, sẽ là bên hưởng lợi trực tiếp nhất.
Còn bây giờ, bài học của quý 3 khá rõ: trong cuộc đua chứng khoán, thị phần là số khách bước vào cửa, còn chênh lệch lãi margin mới là số tiền ở lại trong két.
Nguồn dữ liệu: HOSE (thị phần môi giới quý 2, quý 3/2026 và năm 2025); kết quả kinh doanh, BCTC quý 3/2026 của VCK, SSI, TCX, VCI, HCM; FiinX (ROE, vốn chủ sở hữu, P/E, P/B, biến động giá); báo cáo ngành chứng khoán quý 3/2026 của TCBS và số liệu FiinTrade được báo chí tổng hợp.
Bài viết tổng hợp từ các nguồn thông tin công khai và phân tích tài chính độc lập. Nội dung mang tính tham khảo thông tin, không phải khuyến nghị đầu tư theo quy định Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với mọi quyết định tài chính của mình. EasyStock — easystock.vn