Big 3 quốc doanh: lãi lớn như nhau, tấm đệm rủi ro rất khác
Sau 9 tháng năm 2026, Vietcombank, VietinBank và BIDV cộng lại gần 110.000 tỷ đồng lợi nhuận trước thuế, lần đầu vượt mốc 100.000 tỷ. Nhưng con số tổng ấy che đi câu hỏi mà nhà đầu tư ngân hàng nào cũng nên hỏi: lợi nhuận này đã “đóng đủ phí bảo hiểm” cho rủi ro chưa?
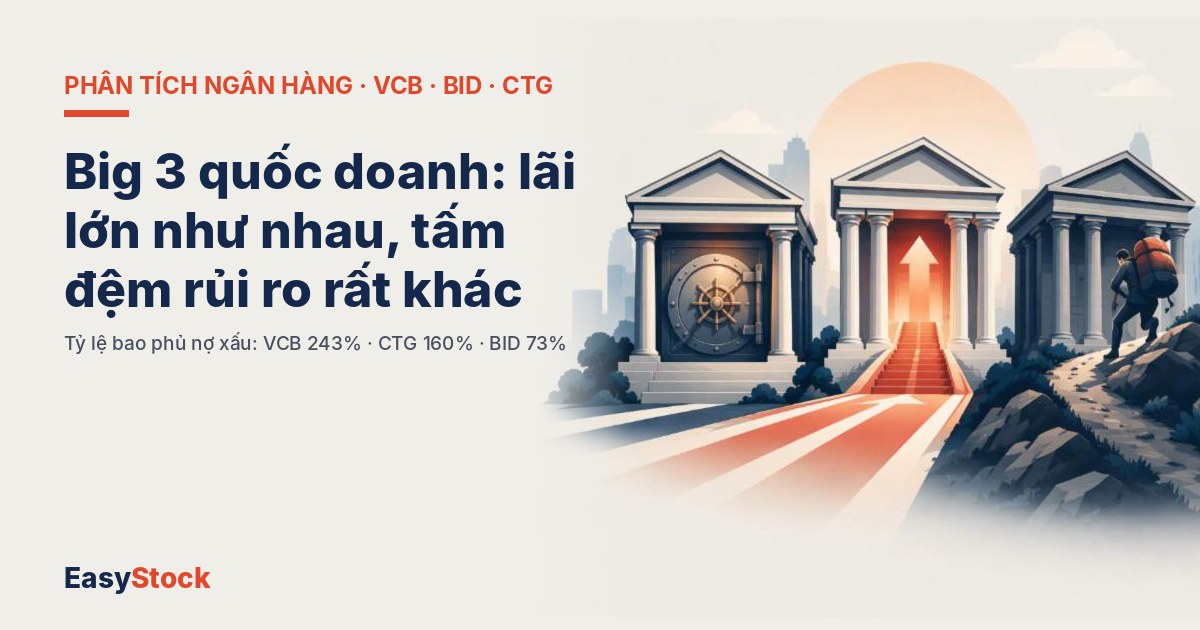
Câu trả lời của ba nhà băng khác nhau đến mức gần như đối lập. Một bên cố ý nhận một quý đi ngang để dày thêm bộ đệm. Một bên vừa tăng tốc vừa giữ bộ đệm ở mức cao. Bên còn lại tăng lãi mạnh nhất trong quý, phần lớn nhờ trích lập ít đi đúng lúc nợ xấu tăng.
Bao phủ nợ xấu: 243%
P/B 1,77x · P/E 10,8x
Bao phủ nợ xấu: 160%
P/B 1,19x · P/E 5,75x
Bao phủ nợ xấu: 73,4%
P/B 1,26x · P/E 7,04x
Quý 3 có một thay đổi ngôi vị ít ai để ý
VietinBank lãi trước thuế quý 3 khoảng 13.689 tỷ đồng, tăng 29%, vượt Vietcombank (11.218 tỷ) và dẫn đầu toàn ngành trong quý. Lũy kế 9 tháng, CTG chỉ còn kém VCB khoảng 883 tỷ đồng. Khoảng cách đó còn chưa bằng lợi nhuận một tuần của CTG ở nhịp quý 3.
Nhưng đọc kỹ sẽ thấy VCB không chậm lại vì kinh doanh kém. Lợi nhuận trước dự phòng quý 3 của VCB vẫn tăng khoảng 45%. Thứ kéo lợi nhuận đi ngang là khoản trích lập 6.184 tỷ đồng trong quý.
Vietcombank chọn nộp phí bảo hiểm sớm
9 tháng, VCB dành 9.180 tỷ đồng cho dự phòng rủi ro tín dụng, gấp gần 4 lần cùng kỳ, trong đó riêng quý 3 chiếm khoảng hai phần ba. Phần lớn được giới phân tích gắn với rủi ro của một khoản trái phiếu doanh nghiệp. Nợ xấu cũng có nhích lên: 12.818 tỷ đồng, tăng 32% từ đầu năm; tỷ lệ nợ xấu từ 0,58% lên 0,71%.
Điều đáng nói là sau tất cả, tỷ lệ bao phủ của VCB vẫn ở mức 243%, tức quỹ dự phòng khoảng 31.168 tỷ đủ “gánh” gần 2,5 lần toàn bộ nợ xấu hiện có. VCB đã đạt khoảng 87% kế hoạch lợi nhuận 46.221 tỷ của năm. Với VCB, mức P/B 1,77 lần, cao nhất nhóm, chính là cái giá thị trường trả cho sự yên tâm này.
BIDV: lãi tăng 39%, nhưng hãy nhìn vào dòng dự phòng
Quý 3, BIDV báo lãi trước thuế khoảng 10.600 tỷ đồng, tăng khoảng 39% so với cùng kỳ. Thu nhập lãi thuần tăng 12,4%, tức phần tăng thêm lớn hơn nhiều so với tốc độ của hoạt động cốt lõi. Mảnh ghép còn lại: chi phí dự phòng quý 3 khoảng 6.640 tỷ, giảm 25%.
Trích lập ít đi sẽ hợp lý nếu nợ xấu giảm. Ở BIDV thì ngược lại. Nợ xấu cuối quý 3 khoảng 47.486 tỷ đồng, lớn nhất trong ba ngân hàng; riêng nợ nhóm 3 lên 13.047 tỷ, gần gấp ba đầu năm. Quỹ dự phòng gần như đứng yên ở 34.871 tỷ, nên tỷ lệ bao phủ rơi từ gần 100% cuối năm 2025 xuống 73,4%, gần bằng mức bình quân 74% của 27 ngân hàng niêm yết.
Một phép tính đơn giản
Để đưa tỷ lệ bao phủ về 100%, BIDV cần thêm khoảng 12.600 tỷ đồng dự phòng (47.486 – 34.871). Con số này tương đương khoảng 43% lợi nhuận trước thuế 9 tháng. Đây không phải dự báo BIDV sẽ trích lập như vậy, mà là thước đo cho thấy “ba-lô” trên vai nặng đến đâu.
Bên cạnh đó, tín dụng 9 tháng của BIDV chỉ tăng khoảng 8,1%, thấp hơn mức 11,6% của toàn hệ thống, và NIM 9 tháng khoảng 2,01%, thấp nhất nhóm. Điểm cộng là nền vốn đang được gia cố: vốn điều lệ tăng từ 72.801 lên 77.782 tỷ trong quý 3, vốn chủ sở hữu đạt khoảng 203.020 tỷ đồng.
VietinBank: rẻ nhất nhóm, nhưng không phải vì yếu nhất
CTG là trường hợp khó giải thích nhất nếu chỉ nhìn bảng định giá. Lợi nhuận trước thuế 9 tháng tăng 33,9%, nhanh nhất nhóm. Tỷ lệ nợ xấu khoảng 1,2%, bao phủ 160% với quỹ dự phòng khoảng 41.353 tỷ, lớn nhất trong ba ngân hàng tính theo giá trị tuyệt đối. Vậy mà CTG giao dịch ở P/E khoảng 5,75 lần, gần bằng một nửa VCB.
Phần chiết khấu này phản ánh hai điều thị trường còn nghi ngại: liệu tốc độ tăng trưởng cao có duy trì được khi NIM đã gần chạm VCB, và liệu áp lực nợ xấu đang tăng trên toàn ngành có lan sang CTG. Nếu hai lo ngại này không xảy ra, CTG là ngân hàng có khoảng cách lớn nhất giữa kết quả kinh doanh và mức giá.
Đặt ba ngân hàng lên cùng một bảng
| Chỉ tiêu | VCB | CTG | BID |
|---|---|---|---|
| Lợi nhuận | |||
| LNTT 9T/2026 (tỷ đồng) | 40.440 | 39.557 | 29.484 |
| Tăng trưởng so với cùng kỳ | +22,1% | +33,9% | +24,8% |
| LNTT quý 3/2026 (tỷ đồng) | 11.218 | 13.689 | ~10.600 |
| Chất lượng tài sản (30/9/2026) | |||
| Nợ xấu (tỷ đồng) | 12.818 | 25.781 | 47.486 |
| Tỷ lệ nợ xấu | 0,71% | 1,2% | 1,85% |
| Tỷ lệ bao phủ nợ xấu | 243% | 160% | 73,4% |
| Hiệu quả & nguồn vốn (quý 3, FiinX) | |||
| NIM quý 3 | 2,87% | 2,81% | 2,08% |
| Tỷ lệ CASA | 31,8% | 22,7% | 19,9% |
| Định giá (phiên 13/11/2026, FiinX) | |||
| Giá đóng cửa (đồng) | 53.800 | 31.500 | 31.850 |
| P/E TTM | 10,79 | 5,75 | 7,04 |
| P/B TTM | 1,77 | 1,19 | 1,26 |
| % giá từ đầu năm | -5,7% | -10,5% | -11,5% |
| Sở hữu Nhà nước | 74,8% | 64,5% | 76,7% |
NIM và CASA theo cách tính của FiinX cho riêng quý 3, có thể khác số ngân hàng công bố (thường tính lũy kế). Số dư nợ xấu và dự phòng theo BCTC hợp nhất quý 3/2026.
Ba thước đo cho quý 4
- Dự phòng của BIDV có quay lại tăng? Nếu nợ nhóm 3 tiếp tục chuyển lên nhóm nặng hơn, mức trích lập thấp của quý 3 khó kéo dài, và tăng trưởng lợi nhuận sẽ chịu sức ép.
- Chi phí dự phòng của VCB có trở về bình thường? Nếu khoản trích lập quý 3 phần lớn là một lần, lợi nhuận trước dự phòng tăng mạnh sẽ hiện rõ hơn ở các quý sau.
- CTG giữ được NIM và nợ xấu? Đây là hai điều kiện để mức chiết khấu định giá được thị trường thu hẹp.
Ba cổ phiếu cùng mang “gen” quốc doanh, nhưng đọc kỹ báo cáo quý 3 sẽ thấy chúng đang ở ba vị trí rất khác trên trục an toàn – tăng trưởng – định giá. Đây là cách phân loại theo đặc tính tài chính để nhà đầu tư tự đối chiếu với khẩu vị của mình, không phải thứ hạng hay khuyến nghị.
Nguồn dữ liệu: FiinX (giá, P/E, P/B, NIM, CASA, tỷ lệ bao phủ, sở hữu Nhà nước); BCTC hợp nhất quý 3/2026 của VCB, CTG, BID và công bố của các ngân hàng; số liệu tổng hợp ngành ngân hàng quý 3/2026 của báo chí tài chính. Phép tính dự phòng cần thêm của BIDV do Easy Stock tự tính từ số dư nợ xấu và dự phòng.
Bài viết tổng hợp từ các nguồn thông tin công khai và phân tích tài chính độc lập. Nội dung mang tính tham khảo thông tin, không phải khuyến nghị đầu tư theo quy định Luật Chứng khoán 2019. Nhà đầu tư tự chịu trách nhiệm với mọi quyết định tài chính của mình. EasyStock — easystock.vn